Domain bktm.de kaufen?
Wir ziehen mit dem Projekt
bktm.de um.
Sind Sie am Kauf der Domain
bktm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bktm.de kaufen?
Warum Progressionsvorbehalt?
Der Progressionsvorbehalt dient dazu, sicherzustellen, dass auch Einkünfte, die im Ausland erzielt wurden, bei der Berechnung des deutschen Steuersatzes berücksichtigt werden. Dies soll verhindern, dass Steuerpflichtige durch die Kombination von inländischen und ausländischen Einkünften in eine niedrigere Steuerklasse rutschen und dadurch weniger Steuern zahlen. Der Progressionsvorbehalt soll somit die Steuergerechtigkeit gewährleisten und sicherstellen, dass alle Einkünfte angemessen besteuert werden. Zudem soll er verhindern, dass Steuerpflichtige durch die Verlagerung von Einkünften ins Ausland Steuern umgehen können. **
Was unterliegt dem Progressionsvorbehalt?
Der Progressionsvorbehalt betrifft Einkünfte, die zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere steuerpflichtige Einkünfte berücksichtigt werden. Dazu gehören beispielsweise Arbeitslosengeld, Elterngeld, Krankengeld oder auch ausländische Einkünfte. Diese Einkünfte fließen nicht in die Bemessungsgrundlage der Einkommensteuer ein, erhöhen jedoch den Steuersatz für die steuerpflichtigen Einkünfte. Somit wirkt sich der Progressionsvorbehalt auf die Höhe der Steuerlast aus, da er den Steuersatz erhöht, ohne die Einkünfte selbst zu besteuern. **

Ähnliche Suchbegriffe für Progressionsvorbehalt
Top-Angebote
Produkte zum Begriff Progressionsvorbehalt:
-
Worlitschek, Michael: Säure-Basen-HaushaltSäure-Basen-Haushalt , Grundlagen und Therapie , Reiningungssets > Autopflege & Aufbereitung , Auflage: 8. unveränderte Auflage, Erscheinungsjahr: 20190320, Produktform: Kartoniert, Beilage: Broschiert (KB), Autoren: Worlitschek, Michael, Auflage: 19008, Auflage/Ausgabe: 8. unveränderte Auflage, Seitenzahl/Blattzahl: 176, Abbildungen: 19 Abbildungen, Keyword: Chronische Azidose; Übersäuerung; chronische Erkrankungen; ausleitende Verfahren; basische Ernährun; Basenfasten; Säurepufferung; Mineralstoffe; Matrix; Entsäuerung; F. X. Mayr; pH-Wert, Fachschema: Diät - Diätetik~Kochen / Diät~Medizin / Diät~Schonkost~Medizin / Spezialgebiete~Säure-Basen-Haushalt~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Fachkategorie: Alternativmedizin~Klinische und Innere Medizin, Imprint-Titels: Haug im MVH, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, Fachkategorie: Diätetik und Ernährung, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Karl Haug, Verlag: Karl Haug, Verlag: Karl F. Haug, Länge: 226, Breite: 149, Höhe: 15, Gewicht: 317, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783830478997 9783830472179 9783830471677 9783830470243 9783830407690 9783776015850, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 18542055,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
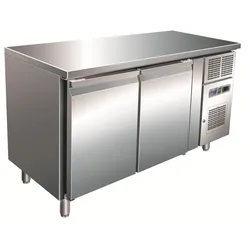
KBS Gastrotechnik Backwarenkühltisch BKTM 210Basicline. EN 600 x 400 Einschub. CNS 18/10. Elektronische Steuerung. Elektronische Digitalanzeige. Beleuchteter Ein-/Ausschalter. Visuelle Alarmanzeige. Umluftkühlung. Energiesparende Heißgas-Tauwasserverdunstung. Innenraum mit Luftleitblechen. Pro Tür 1 Paar Auflageschienen. Pro Tür ein Bodenrost für verbesserte Luftzirkulation. Boden als Wanne ausgebildet. 40 mm Arbeitsplatte allseitig abgekantet und abnehmbar. Herausnehmbarer Staubfilter zur leichten Reinigung. Abschließbare Maschinenfachblende. Leicht wechselbare Türmagnetsteckdichtungen. Höhenverstellbare Ausgleichsfüße aus CNS. Abmessungen außen (B x T x H) 1510 x 800 x 860 mm. Temperaturbereich von 2 °C bis 8 °C. Außenmaterial CNS. Innenmaterial CNS. Anschlußwert 0,3 kW 230 Volt. Bruttogewicht 113 Kg. Serienzubehör Pro Tür 1 Paar Auflageschienen und 1 Bodenrost. Kältemittel R 600a (Isobutan)/GWP 3. Bruttoinhalt 428 Liter. Nutzinhalt Kühlung 268 Liter. Energieverbrauch 642 KWHJ. Energieeffizienzklasse B. Energieeffizienzspektrum A +++ bis G. Energieeffizienzindex EEI 26. Klimaklasse 4. EPREL Registrierungsnummer 373620. EU-Labelverordnung 2015/1094-IV.1809,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KBS Gastrotechnik Backwarenkühltisch BKTM 310Basicline. EN 600 x 400 Einschub. CNS 18/10. Elektronische Steuerung. Elektronische Digitalanzeige. Beleuchteter Ein-/Ausschalter. Visuelle Alarmanzeige. Umluftkühlung. Energiesparende Heißgas-Tauwasserverdunstung. Innenraum mit Luftleitblechen. Pro Tür 1 Paar Auflageschienen. Pro Tür ein Bodenrost für verbesserte Luftzirkulation. Boden als Wanne ausgebildet. 40 mm Arbeitsplatte allseitig abgekantet und abnehmbar. Herausnehmbarer Staubfilter zur leichten Reinigung. Abschließbare Maschinenfachblende. Leicht wechselbare Türmagnetsteckdichtungen. Höhenverstellbare Ausgleichsfüße aus CNS. Abmessungen außen (B x T x H) 2020 x 800 x 860 mm. Temperaturbereich von 2 °C bis 8 °C. Außenmaterial CNS. Innenmaterial CNS. Anschlußwert 0,3 kW 230 Volt. Bruttogewicht 170 Kg. Serienzubehör Pro Tür 1 Paar Auflageschienen und 1 Bodenrost. Kältemittel R 600a (Isobutan)/GWP 3. Bruttoinhalt 635 Liter. Nutzinhalt Kühlung 410 Liter. Energieverbrauch 1000 KWHJ. Energieeffizienzklasse C. Energieeffizienzspektrum A +++ bis G. Energieeffizienzindex EEI 35. Klimaklasse 4. EPREL Registrierungsnummer 373619. EU-Labelverordnung 2015/1094-IV.2188,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie funktioniert der Progressionsvorbehalt?
Der Progressionsvorbehalt ist ein steuerrechtliches Prinzip, das besagt, dass bestimmte Einkünfte zwar nicht besteuert werden, aber den Steuersatz für andere Einkünfte erhöhen können. Konkret bedeutet dies, dass steuerfreie Einkünfte wie beispielsweise Arbeitslosengeld oder Elterngeld zwar nicht direkt besteuert werden, aber dazu führen können, dass der Steuersatz für das zu versteuernde Einkommen aus anderen Quellen höher ist. Dies kann dazu führen, dass insgesamt mehr Steuern gezahlt werden müssen. Der Progressionsvorbehalt soll sicherstellen, dass Steuerpflichtige mit unterschiedlichen Einkommensquellen gerecht besteuert werden. **
-
Was bedeutet der Progressionsvorbehalt?
Was bedeutet der Progressionsvorbehalt? Der Progressionsvorbehalt besagt, dass bestimmte Einkünfte zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies kann dazu führen, dass der Steuersatz für die steuerpflichtigen Einkünfte höher ausfällt. Der Progressionsvorbehalt wird angewendet, um sicherzustellen, dass Steuerzahler mit hohen steuerfreien Einkünften nicht steuerlich bevorzugt werden. Er betrifft vor allem Einkünfte, die aus dem Ausland stammen, wie beispielsweise ausländische Renten oder Arbeitslosengeld. **
-
Was fällt unter Progressionsvorbehalt?
Was fällt unter Progressionsvorbehalt? **
-
Was bedeutet Progressionsvorbehalt bei Kurzarbeitergeld?
Was bedeutet Progressionsvorbehalt bei Kurzarbeitergeld? Der Progressionsvorbehalt besagt, dass das Kurzarbeitergeld bei der Einkommensteuerveranlagung berücksichtigt wird, um die Steuerlast des Arbeitnehmers zu ermitteln. Das bedeutet, dass das Kurzarbeitergeld zwar steuerfrei ist, aber dennoch Einfluss auf den Steuersatz und damit auf die Steuerlast des Arbeitnehmers haben kann. Der Progressionsvorbehalt sorgt dafür, dass das Kurzarbeitergeld nicht doppelt besteuert wird, da es bereits bei der Berechnung des Steuersatzes berücksichtigt wird. Es ist wichtig, den Progressionsvorbehalt bei der Steuererklärung zu beachten, um keine Steuernachzahlungen zu riskieren. **
Was fällt unter den Progressionsvorbehalt?
Was fällt unter den Progressionsvorbehalt? Der Progressionsvorbehalt betrifft Einkünfte, die zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes berücksichtigt werden. Dazu gehören beispielsweise Arbeitslosengeld, Elterngeld, Krankengeld und Kurzarbeitergeld. Diese Einkünfte werden dem zu versteuernden Einkommen hinzugerechnet, um den individuellen Steuersatz zu ermitteln. Der Progressionsvorbehalt soll sicherstellen, dass Steuerpflichtige mit steuerfreien Einkünften nicht besser gestellt sind als Steuerpflichtige mit vergleichbaren steuerpflichtigen Einkünften. **
Was bedeutet Progressionsvorbehalt bei Arbeitslosengeld?
Der Progressionsvorbehalt bei Arbeitslosengeld bedeutet, dass das Arbeitslosengeld zwar steuerfrei ist, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt wird. Das heißt, dass das Arbeitslosengeld zwar nicht direkt besteuert wird, aber dazu führen kann, dass der Steuersatz für andere Einkünfte erhöht wird. Dadurch kann es sein, dass man insgesamt mehr Steuern zahlen muss, obwohl das Arbeitslosengeld an sich steuerfrei ist. Der Progressionsvorbehalt soll sicherstellen, dass auch steuerfreie Einkünfte bei der Einkommensbesteuerung berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Progressionsvorbehalt:
-
Verlustausgleichsbeschränkung und Progressionsvorbehalt, Taschenbuch von Christine Feltes, AV Akademikerverlag, 978-3-639-46656-0Verlustausgleichsbeschränkung Und Progressionsvorbehalt, Taschenbuch Von Christine Feltes, Av Akademikerverlag, 978-3-639-46656-0, Seitenanzahl: 13239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Progressionsvorbehalt. Die steuerlichen Auswirkungen des Bezugs von Kurzarbeitergeld, Taschenbuch von Christian Cremers, GRIN, 978-3-346-58890-6Der Progressionsvorbehalt. Die Steuerlichen Auswirkungen Des Bezugs Von Kurzarbeitergeld, Taschenbuch Von Christian Cremers, Grin, 978-3-346-58890-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Worlitschek, Michael: Säure-Basen-HaushaltSäure-Basen-Haushalt , Grundlagen und Therapie , Reiningungssets > Autopflege & Aufbereitung , Auflage: 8. unveränderte Auflage, Erscheinungsjahr: 20190320, Produktform: Kartoniert, Beilage: Broschiert (KB), Autoren: Worlitschek, Michael, Auflage: 19008, Auflage/Ausgabe: 8. unveränderte Auflage, Seitenzahl/Blattzahl: 176, Abbildungen: 19 Abbildungen, Keyword: Chronische Azidose; Übersäuerung; chronische Erkrankungen; ausleitende Verfahren; basische Ernährun; Basenfasten; Säurepufferung; Mineralstoffe; Matrix; Entsäuerung; F. X. Mayr; pH-Wert, Fachschema: Diät - Diätetik~Kochen / Diät~Medizin / Diät~Schonkost~Medizin / Spezialgebiete~Säure-Basen-Haushalt~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Fachkategorie: Alternativmedizin~Klinische und Innere Medizin, Imprint-Titels: Haug im MVH, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, Fachkategorie: Diätetik und Ernährung, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Karl Haug, Verlag: Karl Haug, Verlag: Karl F. Haug, Länge: 226, Breite: 149, Höhe: 15, Gewicht: 317, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783830478997 9783830472179 9783830471677 9783830470243 9783830407690 9783776015850, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 18542055,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Progressionsvorbehalt?
Der Progressionsvorbehalt dient dazu, sicherzustellen, dass auch Einkünfte, die im Ausland erzielt wurden, bei der Berechnung des deutschen Steuersatzes berücksichtigt werden. Dies soll verhindern, dass Steuerpflichtige durch die Kombination von inländischen und ausländischen Einkünften in eine niedrigere Steuerklasse rutschen und dadurch weniger Steuern zahlen. Der Progressionsvorbehalt soll somit die Steuergerechtigkeit gewährleisten und sicherstellen, dass alle Einkünfte angemessen besteuert werden. Zudem soll er verhindern, dass Steuerpflichtige durch die Verlagerung von Einkünften ins Ausland Steuern umgehen können. **
-
Was unterliegt dem Progressionsvorbehalt?
Der Progressionsvorbehalt betrifft Einkünfte, die zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere steuerpflichtige Einkünfte berücksichtigt werden. Dazu gehören beispielsweise Arbeitslosengeld, Elterngeld, Krankengeld oder auch ausländische Einkünfte. Diese Einkünfte fließen nicht in die Bemessungsgrundlage der Einkommensteuer ein, erhöhen jedoch den Steuersatz für die steuerpflichtigen Einkünfte. Somit wirkt sich der Progressionsvorbehalt auf die Höhe der Steuerlast aus, da er den Steuersatz erhöht, ohne die Einkünfte selbst zu besteuern. **
-
Wie funktioniert der Progressionsvorbehalt?
Der Progressionsvorbehalt ist ein steuerrechtliches Prinzip, das besagt, dass bestimmte Einkünfte zwar nicht besteuert werden, aber den Steuersatz für andere Einkünfte erhöhen können. Konkret bedeutet dies, dass steuerfreie Einkünfte wie beispielsweise Arbeitslosengeld oder Elterngeld zwar nicht direkt besteuert werden, aber dazu führen können, dass der Steuersatz für das zu versteuernde Einkommen aus anderen Quellen höher ist. Dies kann dazu führen, dass insgesamt mehr Steuern gezahlt werden müssen. Der Progressionsvorbehalt soll sicherstellen, dass Steuerpflichtige mit unterschiedlichen Einkommensquellen gerecht besteuert werden. **
-
Was bedeutet der Progressionsvorbehalt?
Was bedeutet der Progressionsvorbehalt? Der Progressionsvorbehalt besagt, dass bestimmte Einkünfte zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies kann dazu führen, dass der Steuersatz für die steuerpflichtigen Einkünfte höher ausfällt. Der Progressionsvorbehalt wird angewendet, um sicherzustellen, dass Steuerzahler mit hohen steuerfreien Einkünften nicht steuerlich bevorzugt werden. Er betrifft vor allem Einkünfte, die aus dem Ausland stammen, wie beispielsweise ausländische Renten oder Arbeitslosengeld. **
Ähnliche Suchbegriffe für Progressionsvorbehalt
-
KBS Gastrotechnik Backwarenkühltisch BKTM 210Basicline. EN 600 x 400 Einschub. CNS 18/10. Elektronische Steuerung. Elektronische Digitalanzeige. Beleuchteter Ein-/Ausschalter. Visuelle Alarmanzeige. Umluftkühlung. Energiesparende Heißgas-Tauwasserverdunstung. Innenraum mit Luftleitblechen. Pro Tür 1 Paar Auflageschienen. Pro Tür ein Bodenrost für verbesserte Luftzirkulation. Boden als Wanne ausgebildet. 40 mm Arbeitsplatte allseitig abgekantet und abnehmbar. Herausnehmbarer Staubfilter zur leichten Reinigung. Abschließbare Maschinenfachblende. Leicht wechselbare Türmagnetsteckdichtungen. Höhenverstellbare Ausgleichsfüße aus CNS. Abmessungen außen (B x T x H) 1510 x 800 x 860 mm. Temperaturbereich von 2 °C bis 8 °C. Außenmaterial CNS. Innenmaterial CNS. Anschlußwert 0,3 kW 230 Volt. Bruttogewicht 113 Kg. Serienzubehör Pro Tür 1 Paar Auflageschienen und 1 Bodenrost. Kältemittel R 600a (Isobutan)/GWP 3. Bruttoinhalt 428 Liter. Nutzinhalt Kühlung 268 Liter. Energieverbrauch 642 KWHJ. Energieeffizienzklasse B. Energieeffizienzspektrum A +++ bis G. Energieeffizienzindex EEI 26. Klimaklasse 4. EPREL Registrierungsnummer 373620. EU-Labelverordnung 2015/1094-IV.1809,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KBS Gastrotechnik Backwarenkühltisch BKTM 310Basicline. EN 600 x 400 Einschub. CNS 18/10. Elektronische Steuerung. Elektronische Digitalanzeige. Beleuchteter Ein-/Ausschalter. Visuelle Alarmanzeige. Umluftkühlung. Energiesparende Heißgas-Tauwasserverdunstung. Innenraum mit Luftleitblechen. Pro Tür 1 Paar Auflageschienen. Pro Tür ein Bodenrost für verbesserte Luftzirkulation. Boden als Wanne ausgebildet. 40 mm Arbeitsplatte allseitig abgekantet und abnehmbar. Herausnehmbarer Staubfilter zur leichten Reinigung. Abschließbare Maschinenfachblende. Leicht wechselbare Türmagnetsteckdichtungen. Höhenverstellbare Ausgleichsfüße aus CNS. Abmessungen außen (B x T x H) 2020 x 800 x 860 mm. Temperaturbereich von 2 °C bis 8 °C. Außenmaterial CNS. Innenmaterial CNS. Anschlußwert 0,3 kW 230 Volt. Bruttogewicht 170 Kg. Serienzubehör Pro Tür 1 Paar Auflageschienen und 1 Bodenrost. Kältemittel R 600a (Isobutan)/GWP 3. Bruttoinhalt 635 Liter. Nutzinhalt Kühlung 410 Liter. Energieverbrauch 1000 KWHJ. Energieeffizienzklasse C. Energieeffizienzspektrum A +++ bis G. Energieeffizienzindex EEI 35. Klimaklasse 4. EPREL Registrierungsnummer 373619. EU-Labelverordnung 2015/1094-IV.2188,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter Progressionsvorbehalt?
Was fällt unter Progressionsvorbehalt? **
-
Was bedeutet Progressionsvorbehalt bei Kurzarbeitergeld?
Was bedeutet Progressionsvorbehalt bei Kurzarbeitergeld? Der Progressionsvorbehalt besagt, dass das Kurzarbeitergeld bei der Einkommensteuerveranlagung berücksichtigt wird, um die Steuerlast des Arbeitnehmers zu ermitteln. Das bedeutet, dass das Kurzarbeitergeld zwar steuerfrei ist, aber dennoch Einfluss auf den Steuersatz und damit auf die Steuerlast des Arbeitnehmers haben kann. Der Progressionsvorbehalt sorgt dafür, dass das Kurzarbeitergeld nicht doppelt besteuert wird, da es bereits bei der Berechnung des Steuersatzes berücksichtigt wird. Es ist wichtig, den Progressionsvorbehalt bei der Steuererklärung zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was fällt unter den Progressionsvorbehalt?
Was fällt unter den Progressionsvorbehalt? Der Progressionsvorbehalt betrifft Einkünfte, die zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes berücksichtigt werden. Dazu gehören beispielsweise Arbeitslosengeld, Elterngeld, Krankengeld und Kurzarbeitergeld. Diese Einkünfte werden dem zu versteuernden Einkommen hinzugerechnet, um den individuellen Steuersatz zu ermitteln. Der Progressionsvorbehalt soll sicherstellen, dass Steuerpflichtige mit steuerfreien Einkünften nicht besser gestellt sind als Steuerpflichtige mit vergleichbaren steuerpflichtigen Einkünften. **
-
Was bedeutet Progressionsvorbehalt bei Arbeitslosengeld?
Der Progressionsvorbehalt bei Arbeitslosengeld bedeutet, dass das Arbeitslosengeld zwar steuerfrei ist, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt wird. Das heißt, dass das Arbeitslosengeld zwar nicht direkt besteuert wird, aber dazu führen kann, dass der Steuersatz für andere Einkünfte erhöht wird. Dadurch kann es sein, dass man insgesamt mehr Steuern zahlen muss, obwohl das Arbeitslosengeld an sich steuerfrei ist. Der Progressionsvorbehalt soll sicherstellen, dass auch steuerfreie Einkünfte bei der Einkommensbesteuerung berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.